Aleš Hradil
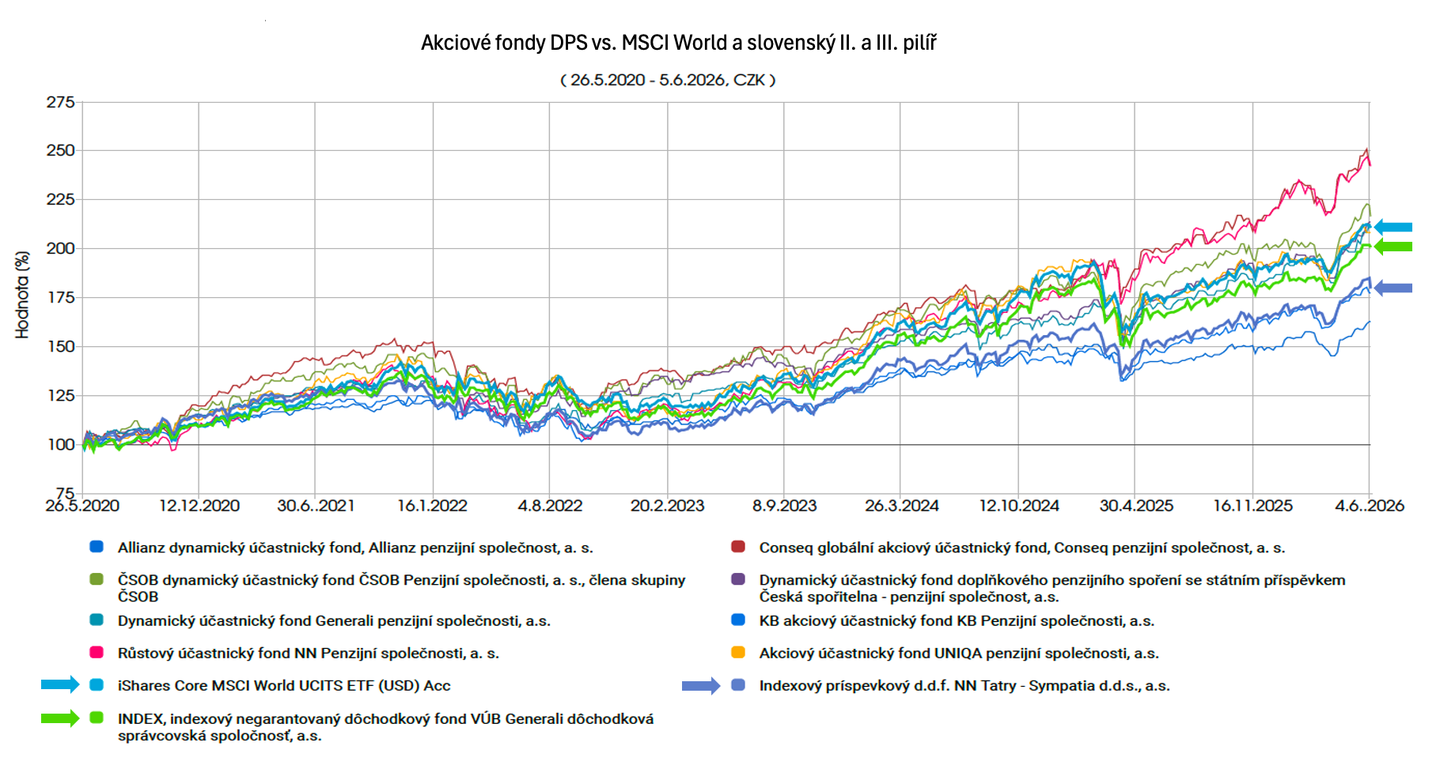
Pojďme se bez emocí a na základě tvrdých dat podívat na nejčastější mýty, které v médiích a akademických studiích kolují, a postavme je do kontextu s realitou. Srovnání vychází z reálných dat investiční modelace od 26. května 2020 do 5. června 2026. Toto období je ohraničeno vznikem tehdy nejmladšího českého akciového účastnického fondu, který má zároveň k dnešnímu dni již historii přes pět let. Tento horizont šesti let je dostatečně dlouhou dobou na to, abychom dokázali objektivně vyhodnotit aktuální stav a reálnou výkonnost současného trhu. Právě rok 2020 tvoří tlustou čáru za minulostí – do té doby totiž na trhu fungovaly zcela odlišné fundamenty a legislativní podmínky, kvůli nimž nemá smysl starší období do hodnocení moderního DPS vůbec zohledňovat.
Mýtus č. 1: České dynamické fondy kvůli poplatkům drasticky zaostávají za zahraničními indexy a úspěšnými pilíři
Fakta: Tento narativ staví na předpokladu, že nízkonákladové pasivní investování vždy porazí české DPS zatížené poplatky za správu a zhodnocení. Reálná data vyjádřená v českých korunách (CZK) – což je jediná měna, která českého střadatele reálně zajímá – však ukazují pravý opak:
- Conseq globální akciový účastnický fond doručil 15,83 % p.a. při jednorázovém vkladu a 15,73 % p.a. při pravidelném vkladu.
- Růstový účastnický fond NN dosáhl 15,81 % p.a. při jednorázovém vkladu a dokonce 18,51 % p.a. při pravidelném vkladu.
- Globální benchmark iShares Core MSCI World UCITS ETF (USD) vykázal 13,19 % p.a. při jednorázovém vkladu a 13,81 % p.a. při pravidelném vkladu.
- Slovenský fond INDEX od VÚB Generali, který je na tomto modelovaném horizontu vůbec nejvýkonnějším fondem celého slovenského II. pilíře, vykázal 12,25 % p.a. při jednorázovém vkladu a 13,21 % p.a. při pravidelném vkladu.
- Indexový príspevkový fond NN Tatry - Sympatia, který představuje nejvýkonnějšího zástupce slovenského III. pilíře ve stejném období, doručil 10,24 % p.a. při jednorázovém vkladu a 11,28 % p.a. při pravidelném vkladu.
📌 Důležitá metodická poznámka: Toto srovnání zohledňuje čistou výkonnost podkladových fondů. Nepočítá s žádnými státními příspěvky ani daňovými úlevami. Zároveň platí, že veškeré vnitřní náklady na správu fondů i výkonnostní odměny jsou v těchto výsledcích již plně zahrnuty. Čísla tedy ukazují čistou realitu, kterou klient reálně dostává.
(Poznámka: Vývoj této výkonnosti v čase detailně zobrazuje hlavní srovnávací graf, který je umístěn jako úvodní vizuál celého tohoto článku.)
| Název | Pětiletá volatilita | Jednorázový vklad | Pravidelný vklad |
|---|---|---|---|
| Allianz dynamický účastnický fond | 8,23 % | 62,78 % / 8,41 % p.a. | 30,42 % / 8,95 % p.a. |
| Conseq globální akciový účastnický fond | 10,76 % | 142,69 % / 15,83 % p.a. | 60,38 % / 15,73 % p.a. |
| ČSOB dynamický účastnický fond | 12,21 % | 116,48 % / 13,66 % p.a. | 47,71 % / 13,03 % p.a. |
| Česká spořitelna Dynamický účastnický fond | 9,75 % | 114,04 % / 13,44 % p.a. | 52,83 % / 14,15 % p.a. |
| Generali Dynamický účastnický fond | 11,01 % | 112,86 % / 13,34 % p.a. | 55,56 % / 14,73 % p.a. |
| KB akciový účastnický fond | 9,94 % | 77,46 % / 9,97 % p.a. | 40,19 % / 11,32 % p.a. |
| NN Růstový účastnický fond | 11,90 % | 142,47 % / 15,81 % p.a. | 74,51 % / 18,51 % p.a. |
| UNIQA Akciový účastnický fond | 12,52 % | 108,47 % / 12,95 % p.a. | 47,94 % / 13,08 % p.a. |
| iShares Core MSCI World UCITS ETF | 13,01 % | 111,15 % / 13,19 % p.a. | 51,28 % / 13,81 % p.a. |
| Indexový príspevkový d.d.f. NN Tatry | 11,36 % | 80,04 % / 10,24 % p.a. | 40,02 % / 11,28 % p.a. |
| INDEX, indexový negarantovaný dôchodkový fond VÚB Generali | 11,97 % | 100,82 % / 12,25 % p.a. | 48,53 % / 13,21 % p.a. |
Přední čeští správci v tomto období s přehledem porazili jak čisté globální akciové ETF na index MSCI World, tak premianty slovenských pilířů.
Nejšokovanější je srovnání s globálním benchmarkem iShares Core MSCI World UCITS ETF, který spravuje astronomických 2 892 724 830 673 CZK (téměř 2,9 bilionu Kč), a fondem INDEX od VÚB Generali ze slovenského II. pilíře, jehož AUM činí 78 361 278 090 CZK. Pro kontext: tento jediný slovenský fond spravuje více majetku než ty největší české penzijní akciové fondy dohromady. V akademických studiích jsou tito obři dáváni za vzor dokonalé nízkonákladové efektivity, přesto je česká špička deklasovala.
Důvodem je měnová politika a aktivní hedging, kdy čeští portfolio manažeři skrze řízení měnového zajištění do koruny vytvořili pro českého investora dodatečný ziskový polštář. Efektivně využili tehdejšího vysokého úrokového diferenciálu mezi korunou a cizími měnami a přetavili zajištění v přímý zdroj nadvýnosu, místo aby se pouze pasivně svezli s vývojem podkladových aktiv v EUR/USD. V kombinaci s aktivním stock-pickingem tak dokázali překonávat čistě pasivní globální indexy.
Proč se vlastně zabýváme výhradně akciovými fondy?
Když se podíváte na výše uvedenou výkonnostní tabulku, je jasné, proč je při hodnocení 3. pilíře z dlouhodobého hlediska klíčové zaměřit se výhradně na dynamické (akciové) účastnické fondy. Ostatní strategie – konzervativní a vyvážené – mají na českém trhu své místo až v závěrečné fázi investičního horizontu, přesto v nich kvůli chybnému nastavení reálně setrvává obrovská část majetku střadatelů.
Tuto fatální alokaci rizik a její behaviorální příčiny však kritici v čele s akademickou sférou naprosto ignorují. Vůbec nedokážou vyhodnotit reálný proces, jakým se lidé do jednotlivých strategií dostávají. Pokud člověk kvůli strachu z kolísání trhu dobrovolně zůstává v konzervativním fondu, odsuzuje své úspory k postupnému znehodnocení. Klíčem k úspěchu 3. pilíře tak není teoretické snižování poplatků u produktů na papíře, ale reálný způsob jejich distribuce, který dokáže klienta psychologicky provést správným nastavením portfolia a udržet ho v něm. Tato distribuce spojená s dlouhodobou edukací veřejnosti má však svou jasnou ekonomickou hodnotu a logicky něco stojí.
Mýtus č. 2: Historické výsledky z let 2013–2020 ukazují systémové selhání penzijních společností
Fakta: Kritizovat výsledky českých fondů v letech 2013 až 2020 bez znalosti politického a distribučního kontextu je fatální metodická chyba. Penzijní trh byl po Nečasově reformě paralyzován extrémní politickou nejistotou (zrušení II. pilíře) a legislativním uškrcením odměn pro zprostředkovatele na zhruba 400 Kč na klienta.
V prosinci 2013 bylo na trhu sice formálně registrováno 11 043 vázaných zástupců, šlo však pouze o papírový automatismus investičních licencí. Kvůli provizní nule produkt nikdo reálně nenabízel a počet poradců s licencí do roku 2015 klesl na 8 152.
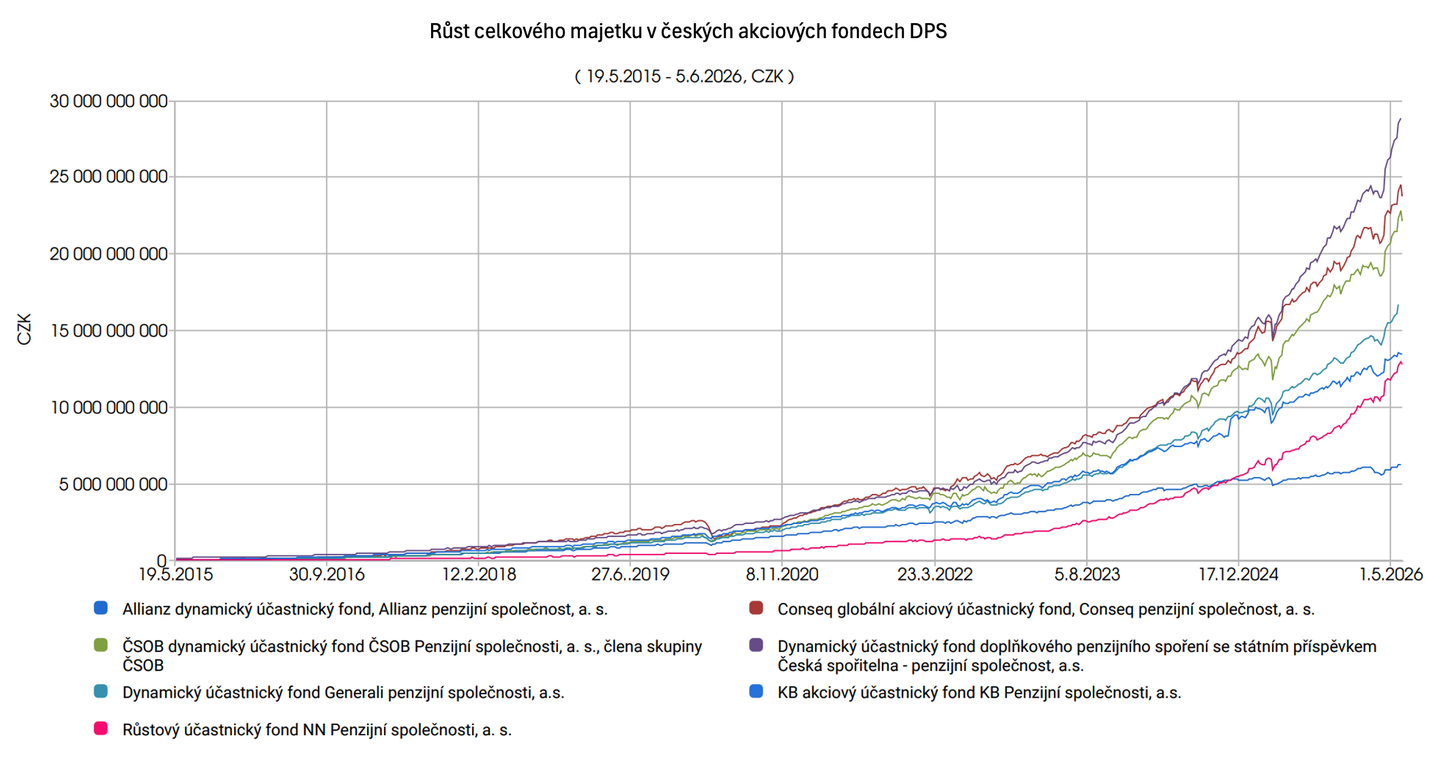
Nové DPS mělo v prvních letech zanedbatelný objem majetku pod správou (AUM). S minimem kapitálu museli správci postupovat maximálně opatrně a konzervativně. Nemělo smysl stavět dravá portfolia pro prázdné fondy.
Klíčový zlom přišel až s novelou k 1. 1. 2016, která zavedla funkční provizní strop ve výši 7 % průměrné mzdy. Teprve tato ekonomicky udržitelná distribuce rozhýbala trh. Počet vázaných zástupců začal stabilně růst z 9 658 v roce 2016 až na současných více než 20 300 v květnu 2026. Tento pozvolný příliv poradců přinesl potřebný objem majetku pod správou do dynamických strategií a penzijní společnosti mohly naplno nastartovat motor aktivního akciového řízení, jehož plody sklízíme dnes.
| Datum | Počet účastníků doplňkového penzijního spoření (DPS) | Počet účastníků penzijního připojištění (staré PP) | Počet vázaných zástupců (poradců) |
|---|---|---|---|
| 31.12.2013 | 92 400 | 4 870 100 | 11 043 |
| 31.12.2014 | 224 300 | 4 569 400 | 8 641 |
| 31.12.2015 | 367 200 | 4 259 900 | 8 152 |
| 31.12.2016 | 542 000 | 3 979 400 | 9 658 |
| 31.12.2017 | 762 800 | 3 690 500 | 10 554 |
| 31.12.2018 | 967 000 | 3 472 100 | 9 984 |
| 31.12.2019 | 1 137 400 | 3 302 700 | 10 524 |
| 31.12.2020 | 1 282 900 | 3 132 200 | 11 297 |
| 31.12.2021 | 1 467 100 | 2 962 800 | 13 801 |
| 31.12.2022 | 1 639 700 | 2 753 200 | 15 002 |
| 31.12.2023 | 1 807 500 | 2 420 100 | 16 722 |
| 31.12.2024 | 1 999 200 | 1 990 400 | 18 508 |
| 31.12.2025 | 2 179 200 | 1 711 000 | 19 898 |
| 31.03.2026 | 2 236 700 | 1 648 000 | 20 058 |
| 31.05.2026 | — | — | 20 306 |
Mýtus č. 3: Za slabé výsledky střadatelů mohou drahé fondy a jejich poplatky
Fakta: Tento argument je pilířem celé snahy o neustálé reformování parametrů systému. Kritici žijí v iluzi, že stačí legislativně změnit poplatkovou strukturu, a střadatelé automaticky zbohatnou. To je však fatální nepochopení reality a odvádění pozornosti od skutečného problému, který v parametrech ani legislativně vůbec neleží. Jak bylo prokazatelně doloženo výše, samotné podkladové dynamické fondy doručují špičkovou výkonnost, takže ve výkonnosti problém také není. Skutečný problém nízkého zhodnocení českých úspor netkví v poplatcích, ale v chybné alokaci aktiv (volbě investiční strategie) ze strany samotných účastníků.
Češi sice v průměru spoří málo, ale hlavně spoří naprosto nevhodně. Rozhodující roli v tom, zda lidé skončí v ziskové, nebo ztrátové strategii, přitom hraje finanční poradce a jeho možnost produkt ekonomicky distribuovat:
- Sjednání přes poradce: Přibližně 90 % smluv u mladších lidí vykazuje správně nastavenou 100% akciovou strategii. Poradce zde funguje jako zásadní psychologický a edukativní štít, který klientovi vysvětlí dlouhý horizont a udrží ho v dynamické složce i během tržních propadů. Tento přínos distribuce se přímo propisuje do masivního růstu majetku v dynamických fondech v posledních letech.
- Samosjednání (online nebo na pobočce banky): Bez přítomnosti poradce podíl dynamických strategií drasticky klesá. Lidé pod vlivem přirozeného strachu z kolísání trhů volí konzervativní či vyvážené fondy. Ty je však v horizontu 20 či 30 let kvůli inflaci spolehlivě připraví o reálnou hodnotu peněz.
Ty nejlepší penzijní společnosti na trhu dnes jdou moderní cestou a vyplácejí poradcům provize za dlouhodobou péči. To je správný směr, protože to motivuje profesionály k permanentnímu servisu a edukaci klienta po celou dobu trvání smlouvy. Samozřejmě je naprosto na místě vést odbornou debatu o tom, co přesně dlouhodobá péče obnáší a kdy na ni vzniká nárok. Ale tato kvalitní péče a kultivace trhu zkrátka něco stojí a musí být zaplacena.
Všichni ti, kteří se v diskusích tak rádi ohánějí slovenským modelem jako absolutní spásou, si totiž neuvědomují zásadní věc: průměrný slovenský střadatel má také zvolenou naprosto špatnou strategii a dosahuje hluboce podprůměrných výsledků. Existence levného indexového fondu na papíře je k ničemu, pokud v něm lidé kvůli strachu reálně nespoří.
Kritici z řad akademiků a novinářů tento klíčový behaviorální rozměr zcela ignorují a nedokážou přínos dlouhodobého servisu vůbec vyhodnotit. Pokud stát administrativně uškrtí ekonomickou marži distribuce, poradci produkt přestanou servisovat a nabízet. Retailoví klienti při samosjednání opět masivně utečou do konzervativních fondů a lživý narativ o „neúspěšném penzijku“ se stane realitou – ne kvůli poplatkům fondů, ale kvůli strachu a neřízenému chování samotných střadatelů, kterým už nikdo nepomůže.
Slepá skvrna reformátorů: Glorifikovaný DIP a návrat do 90. let
Neméně fascinující je pohled na to, jak ti samí kritici, kteří volají po regulaci transparentního a přísně zastropovaného DPS, bezmezně glorifikují Dlouhodobý investiční produkt (DIP). Ten je sice bezesporu krokem správným směrem, ale má jednu obří systémovou vadu. Na rozdíl od penzijních fondů v něm legislativa absolutně neomezuje poplatky ani provize, a to zejména na straně sjednání.
Výsledkem je, že se v DIPu v přímém přenosu rozjel divoký poplatkový západ. Na trhu běžně dochází k predátorským prodejům postaveným na masivních předplacených poplatcích na 30 let dopředu, což inkasuje provizi okamžitě na začátku a klienta uzamkne do nevýhodného nastavení. Zažíváme zde čistokrevný návrat praktik z divokých 90. let. Pokud mají akademické kruhy a ministerští úředníci reálnou ambici trh kultivovat a reformovat, měli by svou pozornost okamžitě zaměřit sem, místo neustálého uškrcování funkčního a transparentního třetího pilíře.
Závěr: Když se proklientský cíl staví na lživých základech
Snaha o vyšší efektivitu finančních produktů, tlak na snižování poplatků a transparentnost trhu jsou naprosto legitimní a správné cíle. Je v pořádku chtít pro klienty lepší podmínky. Co je však naprosto nepřijatelné, je fakt, že se tento zdánlivě bohulibý cíl v českém prostoru začal stavět na lživých základech.
Současná debata v médiích je ukázkovým příkladem pochybné akademické a zpravodajské praxe, která se namísto reálných dat opírá o čistou manipulaci. Populisticky se vyzobávají selektivní argumenty a lineární teoretické modely ze zahraničí, které zcela ignorují reálné chování klientů, nutnost distribuční sítě a fakt, že čeští správci dokáží s měnovým zajištěním aktivně pracovat jako s přímým zdrojem nadvýnosu.
Co mě však osobně zaráží nejvíc, je ta „morální nadřazenost“, se kterou někteří tito teoretici prezentují své polopravdy veřejně. S absolutním odtržením od reality a bez špetky sebereflexe dehonestují práci tisíců finančních profesionálů, kteří v terénu odvádějí skvělou a mravenčí práci při kultivaci finančního trhu. Jsou to právě tito poradci, kdo jako jediní dokážou českého retailového klienta reálně vzdělat a ochránit před znehodnocením peněz, a to navzdory tomu, že jim pod nohy neustále někdo hází legislativní a regulatorní klacky.
Srovnáme-li čistou výkonnost podkladových aktiv bez zkreslení státní podporou a se započtením všech reálných nákladů, české dynamické fondy v reálném světě fungují jako vysoce výkonný nástroj. Dokážou porazit i giganty s obřím AUM ze zahraničí. Namísto ideologických debat a arogantního kázání u kulatých stolů by se kritici měli podívat na tvrdá čísla z terénu. Populistické uškrcení distribuce totiž nepovede k bohatším důchodcům, ale jen k tomu, že lidé v penzijním spoření pod vlivem strachu opět masivně zalezou do prodělečných konzervativních strategií.
Článek vyjadřuje osobní názory autora a má pouze informativní a analytický charakter. Nepředstavuje investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji finančních nástrojů. Investování je spojeno s riziky: hodnota investice může klesat i stoupat a návratnost vložené částky není zaručena. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků. Před investičním rozhodnutím zvažte své cíle a finanční situaci, případně se poraďte s odborníkem.