Aleš Hradil
1. Russell 2000 vs. S&P SmallCap 600: Propast v kvalitě rozvah
Při pohledu na americké small-caps je nutné rozlišovat mezi dvěma hlavními benchmarky:
- Russell 2000: Tvoří jej mechanický výběr 2 000 společností bez filtru ziskovosti. Jde o čistou, rigidní matematiku bez lidského faktoru.
- S&P SmallCap 600: Je sestavován výběrovou komisí S&P s přísným filtrem ziskovosti. Právě prvek lidské diskrece znemožňuje spekulantům přesné rozhodnutí komise předem propočítat.
35–40 % ztrátových firem v indexu
Russell 2000 v sobě dnes drží stovky tzv. „zombie firem“, jejichž provozní zisk nedokáže pokrýt ani samotné úrokové náklady. Navíc 30 až 45 % jejich dluhu nese variabilní úrokovou sazbu, což je v prostředí vyšších úrokových sazeb drtí. V indexu S&P 600 je díky kvalitativnímu sítu při zařazování tohoto balastu výrazně méně.
2. Mechanizmus arbitráže: Jak Wall Street předbíhá pasivní kapitál
Předvídatelná obměna indexu Russell vytváří ideální prostředí pro systémovou arbitráž ze strany velkých institucionálních hráčů:
- Exaktní výpočet v předstihu: Pravidla Russellu jsou veřejná. Květnový snapshot dává trhu přesná data a okno do červnové rebalance vytváří prostor pro matematický výpočet nových adeptů.
- Dominance velkého kapitálu: Nejde o drobné spekulanty, ale o velké aktivní hráče a kvantitativní fondy. Ty disponují kapitálem, kterým dokážou vytipované akcie v předstihu skoupit, a v případě potřeby cílenými nákupy kapitalizaci konkrétních firem do indexu i vědomě „protlačit“.
- Exit likvidita na úkor pasivních investorů: Při samotné rebalanci musí pasivní ETF tyto nakoupené akcie převzít za vyhnané ceny. Velcí hráči realizují zisk a pasivní kapitál absorbuje předražené tituly.
S přechodem na pololetní rebalanci se navíc toto okno pro arbitráž na úkor pasivních investorů otevírá dvakrát častěji.
3. Výsledky v praxi (2019–2026): Kde vzniká a mizí nadvýnos?
Data z nástroje Allocation Calculator za období 7,7 roku odkrývají klíčový mechanizmus fungování poplatků a reálných výnosů:
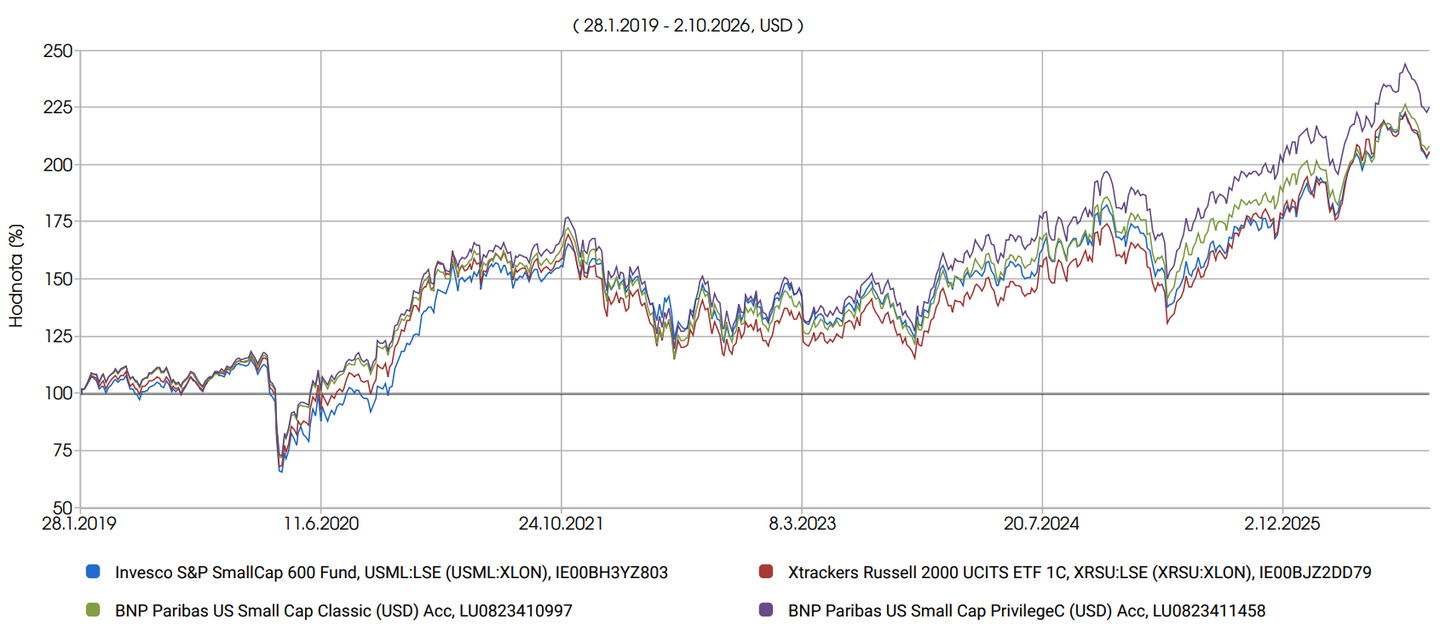
- Russell 2000 ETF (TER 0,30 %) a S&P 600 ETF (TER 0,14 %): Za sledované období doručily výnos ~9,8–9,9 % p.a. Pozor však – k tomuto výsledku u klienta nutno přičíst dodatečné náklady na poradce, správu i zprostředkovatelskou platformu.
- BNP US Small Cap Classic (TER 2,21 %): Doručil zdánlivě srovnatelný výnos ~10,0 % p.a. Zásadní rozdíl však spočívá v tom, že toto číslo je pro klienta konečné. V poplatku TER je již plně zaplacen poradce, který klienta mentoruje, i platforma, která obchody zprostředkovává.
- BNP US Small Cap Privilege (TER 1,21 %): Nejlogičtější cestou je využívat aktivní variantu v čisté (bezprovizní) třídě. Zde se – stejně jako u ETF – poradenský a platformový poplatek přičítá zvlášť. Čisté výsledky však mluví jasně: strategie doručuje ~11,0 % p.a. s čistým náskokem +1 p.b. ročně nad pasivními indexovými ETF.
Poznámka: Akumulační ETF představují Net Return variantu po reinvestici dividend a srážkové dani. Konkrétní fond BNP je v analýze použit výhradně jako reprezentativní tržní příklad, který je českému investorovi široce dostupný. Najít v tomto segmentu kvalitní aktivní správu (ať už ve formě podílového fondu nebo aktivního ETF) není vůbec složité, přestože český investor příliš široký výběr nemá.
Proč pasivní správa a čistá třída aktivního fondu nemají stejný výsledek?
Zaměnit kvalitní aktivní fond v čisté třídě za pasivní indexové ETF není pro investora rovnocenný krok:
- Udržitelný nadvýnos bez věštění: Alfa aktivního manažera u segmentu small-caps nevzniká pokusy o časování trhu, ale důsledným vyřazením viditelných rizik. Manažeři těchto fondů pracují se stejnými daty jako spekulanti z Wall Street, ale kopou za klienta – vynechat 30 až 40 % ztrátových firem je fundamentálně snadno obhajitelný a dlouhodobě udržitelný koncept. A je úplně normální si za něj nechat zaplatit. Tuto večeři nakonec stejně obstará pasivní investor, který chtěl za každou cenu ušetřit na poplatcích.
- Alibismus nízkého TER selhává: Volit neefektivní pasivní index pouze podle poplatkového letáku znamená ignorovat reálnou kvalitu podkladových firem a proces rebalance.
Opravdu je slepé financování cizích spekulací přes pasivní indexy tou nejlepší cestou, kterou chceme investorům nabízet?
Článek vyjadřuje osobní názory autora a má pouze informativní a analytický charakter. Nepředstavuje investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji finančních nástrojů. Investování je spojeno s riziky: hodnota investice může klesat i stoupat a návratnost vložené částky není zaručena. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků. Před investičním rozhodnutím zvažte své cíle a finanční situaci, případně se poraďte s odborníkem.