Aleš Hradil
V dnešním článku se podíváme pod pokličku ETF (Exchange-Traded Funds), jednoho z nejpopulárnějších investičních nástrojů současnosti, a to jak z pohledu jejich technického fungování, tak i z pohledu ekonomických a tržních aspektů, které jsou často opomíjené.
Samotná skutečnost, že něco je ETF, neimplikuje automaticky pasivní správu nebo nízké náklady. ETF je investiční obal, jehož charakteristika a nákladová struktura se mohou výrazně lišit.
ETF jsou fondy obchodované na burze, které umožňují investorům koupit podíly v koši aktiv, obvykle odpovídajících nějakému indexu. Jejich atraktivita spočívá především v často nízkých nákladech a flexibilitě, ale tato přednost má i své stinné stránky.
Tvorba a rušení ETF podílů
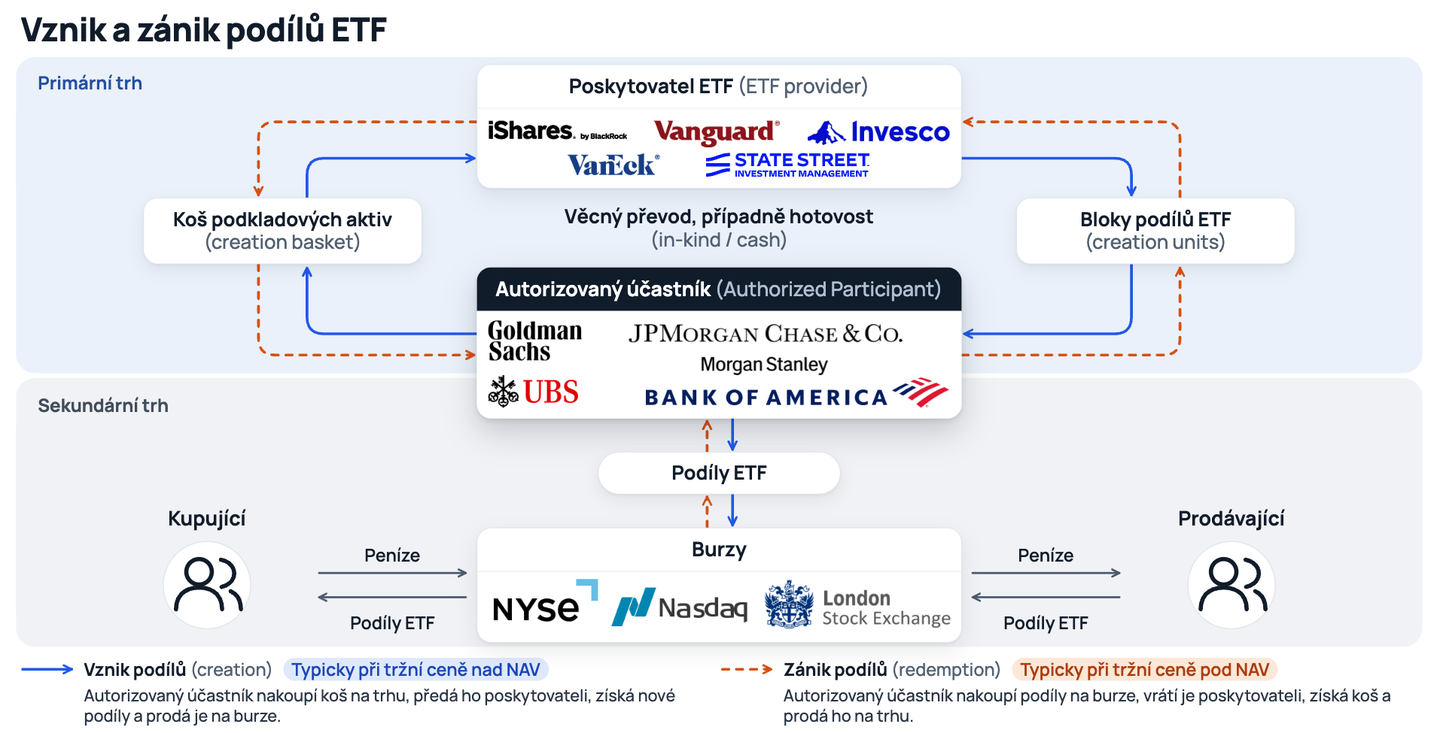
Základem fungování ETF je mechanismus tvorby a rušení podílů, kde autorizovaní účastníci (Authorized Participants) hrají zásadní roli. Tyto instituce, často z řad největších bank a specializovaných obchodních firem, mohou přímo komunikovat s poskytovatelem ETF a za podkladová aktiva obdržet nové podíly ETF nebo naopak tyto podíly vrátit a obdržet podkladová aktiva zpět. Tyto instituce nejenže poskytují potřebnou likviditu, a tedy pomáhají udržovat ceny ETF v souladu s hodnotou jejich podkladových aktiv, ale také si přitom zajišťují slušný profit. Pro investory je tedy cena, kterou platí za levné investování do ETF na největších trzích, vlastně ta, že se stávají součástí systému, jenž umožňuje autorizovaným účastníkům realizovat téměř bezrizikový zisk.
Na tomto procesu není nic zásadně špatného, protože tito účastníci přispívají k efektivitě a likviditě trhu a odměnu si zaslouží. Nicméně je klíčové, aby investoři pochopili tento mechanismus a byli si ho vědomi při svém investičním rozhodování. Moudrý investor se snaží pochopit všechny aspekty toho, do čeho investuje, říká známé rčení. Bohužel, průměrný investor často nerozumí těmto komplexním mechanismům, které leží v základech produktů, jako jsou ETF, a není si vědom, kdo a proč má zájem na jejich popularitě, ani si nepřipouští možné související deformace trhu, které může s nimi často spojené pasivní investování způsobit. Velcí hráči však umějí vydělávat v rostoucím i klesajícím trhu. Jak je to možné? Tajemstvím, které je však pro naprostou většinu účastníků trhu efektivně nedostupné, je arbitráž.
Akademická obecná definice arbitráže: Arbitráž je investiční strategie, která využívá cenové rozdíly mezi dvěma nebo více trhy k dosažení zisku z těchto rozdílů. Arbitrážní obchody obvykle zahrnují simultánní nákup a prodej stejného finančního nástroje na různých trzích nebo v různých formách, aby se využila jejich cenová diskrepance. Cílem je získat bezrizikový zisk vzniklý z těchto cenových nesrovnalostí, které mohou vzniknout kvůli rozdílům v informacích, tržních efektivitách nebo časování. Arbitráž přispívá k tržní efektivitě tím, že pomáhá vyrovnávat ceny napříč různými trhy.
Podívejme se blíže na graf výše a popišme technický proces vzniku a zániku podílů ETF a možnosti arbitráže:
- Vznik ETF podílů: Pokud autorizovaný účastník zjistí poptávku po ETF, předá poskytovateli ETF tzv. koš podkladových aktiv, který odpovídá složení indexu, který ETF případně sleduje. V případě, že ETF používá strategii fyzické replikace, bude tento koš obsahovat příslušné akcie nebo dluhopisy. Pokud naopak ETF využívá syntetickou replikaci, výnos indexu získává swapem a koš nemusí složení indexu odpovídat. Syntetická replikace může být levnější a mít jisté daňové výhody v případě inkasování dividend, ale přináší s sebou také dodatečné riziko protistrany. Autorizovaný účastník tedy neplatí penězi, ale přímo cennými papíry. Takové výměně se říká in-kind transakce.
- Zánik ETF podílů: Pokud je nabídka ETF vyšší než poptávka, může dojít k zániku podílů. V tomto případě autorizovaný účastník vrátí ETF podíly poskytovateli a obdrží výměnou podkladová aktiva, která může prodat na trhu.
- Arbitráž: Arbitráž je mechanismus, který udržuje cenu ETF v souladu s NAV (Net Asset Value) jejich podkladových aktiv. Pokud je cena ETF na burze nižší než jejich NAV, autorizovaný účastník může využít této příležitosti k nákupu podílů ETF, výměně za podkladová aktiva a následnému prodeji těchto aktiv za tržní cenu, což vede k zisku. Obráceně, pokud je cena ETF vyšší než jejich NAV, může autorizovaný účastník vytvářet nové podíly ETF a prodávat je na burze za vyšší cenu. „Téměř“ bezrizikový je tento zisk proto, že se obě strany obchodu navzájem zajišťují, zůstává ale riziko držených pozic a nepřesného zajištění.
Tvrzení o arbitráži u ETF lze rozšířit o pozorování, že na vysoce obrátkových a likvidních trzích, jako jsou například americké trhy (NASDAQ, NYSE), je arbitrážní mechanismus zvláště efektivní. Na těchto trzích mohou autorizovaní účastníci a tvůrci trhu získávat značné příjmy z arbitráže a z rozdílů mezi nákupními a prodejními cenami. Poplatek za vytvoření nebo zrušení podílů přitom platí oni, nejde o jejich příjem. Tento faktor činí provozování ETF na těchto trzích obzvláště atraktivní, a to bez ohledu na to, jaká jsou jejich podkladová aktiva. Na druhé straně, na méně likvidních trzích může být realizace arbitrážních zisků bez výrazných nákladů náročnější, což může vést k přehlížení těchto méně módních trhů.
Mechanismus ale není neomylný. Autorizovaní účastníci nemají povinnost podíly vytvářet ani rušit a ve vypjatých chvílích se cena může od hodnoty aktiv vzdálit. Například 24. srpna 2015 klesl ETF od iShares na americký index S&P 500 (IVV) krátce o více než 20 %, zatímco ETF na stejný index od State Street (SPY) nejvýše o 7,8 %.
Arbitráž není jen o identifikaci cenového rozdílu, ale je to o schopnosti rychle reagovat a uskutečnit obchody v objemech, které mohou efektivně ovlivnit tržní ceny. To zahrnuje sofistikované obchodní platformy schopné okamžitého provádění transakcí, vysokorychlostní připojení k burzám, pokročilé algoritmické obchodní systémy a týmy analytiků, kteří monitorují trhy a uplatňují komplexní analýzy v reálném čase.
Navíc velmi pomáhá přehled o velkých objednávkách a tržních pohybech (například kdy nakupují velcí hráči z řad penzijních fondů a jiní), který mají spíše instituce s rozsáhlými sítěmi a partnerstvími v oboru. Velkou roli hrají také regulace a compliance, které vyžadují složité procesy řízení rizik a průběžné auditování.
Z těchto důvodů arbitrážní příležitosti nejsou snadno přístupné pro menší hráče na trhu. Největší banky jsou tedy v unikátní pozici, kde mohou využívat své zdroje a infrastrukturu k zajišťování likvidity a k udržování cenové efektivity ETF, čímž zajišťují, že tyto finanční nástroje jsou atraktivní pro široké spektrum investorů.
Je běžným jevem, že poskytovatelé ETF a banky jsou propojeni nebo mají mezi sebou nějakou formu partnerství. U syntetických ETF bývá například swapová protistrana součástí téže banky jako emitent.
Další věcí, o které investoři většinou moc nevědí, je půjčování cenných papírů z portfolií ETF. To je ale spíš na samostatný článek.
Závěrem
Jak jsme se dnes přesvědčili, porozumění ETF a jejich arbitrážních mechanismům není jen otázkou intelektuální zvídavosti, ale stává se nezbytnou kompetencí pro informované investiční rozhodování. Na cestě finančního vzdělávání a kritického přemýšlení o investičních nástrojích bychom neměli opomíjet ani to, co se odehrává za závěsy: motivy a důsledky volby těch, kdo radí investovat do nejpopulárnějších ETF.
Je klíčové pochopit, že doporučování pasivních a nízkonákladových ETF strategií může být částečně motivováno snahou automatizovaných platforem a některých honorovaných poradců ospravedlnit jejich vysoké dlouhodobé odměny. Jejich častý argument, že aktivní správa portfolia je podobná hledání jehly v kupce sena, a tedy neefektivní, podle mého názoru často slouží jako kouřová clona pro zajištění stálého příjmu bez potřeby další práce na jejich straně. Je to prostě jen slogan.
A co teprve, když se zamyslíme nad nově vzniklými ETF zaměřenými na kryptoměny? Je zájem bank o tyto produkty odrazem jejich skutečné víry v potenciál digitálních měn, nebo spíše víry ve víru investorů, která může finančním institucím přinášet lukrativní téměř bezrizikové zisky z arbitrážních příležitostí?
Článek vyjadřuje osobní názory autora a má pouze informativní a analytický charakter. Nepředstavuje investiční doporučení, investiční poradenství ani nabídku ke koupi či prodeji finančních nástrojů. Investování je spojeno s riziky: hodnota investice může klesat i stoupat a návratnost vložené částky není zaručena. Minulá výkonnost není spolehlivým ukazatelem budoucích výsledků. Před investičním rozhodnutím zvažte své cíle a finanční situaci, případně se poraďte s odborníkem.